躺平需要的资产怎么算(公式 + 免费计算器)
如何计算 Coast FIRE / 躺平需要的资产:FIRE ÷ (1 + 实际收益率)^年数 — 含人民币例题、分年龄对照表、FAQ,以及免费 FIRE 躺平计算器。
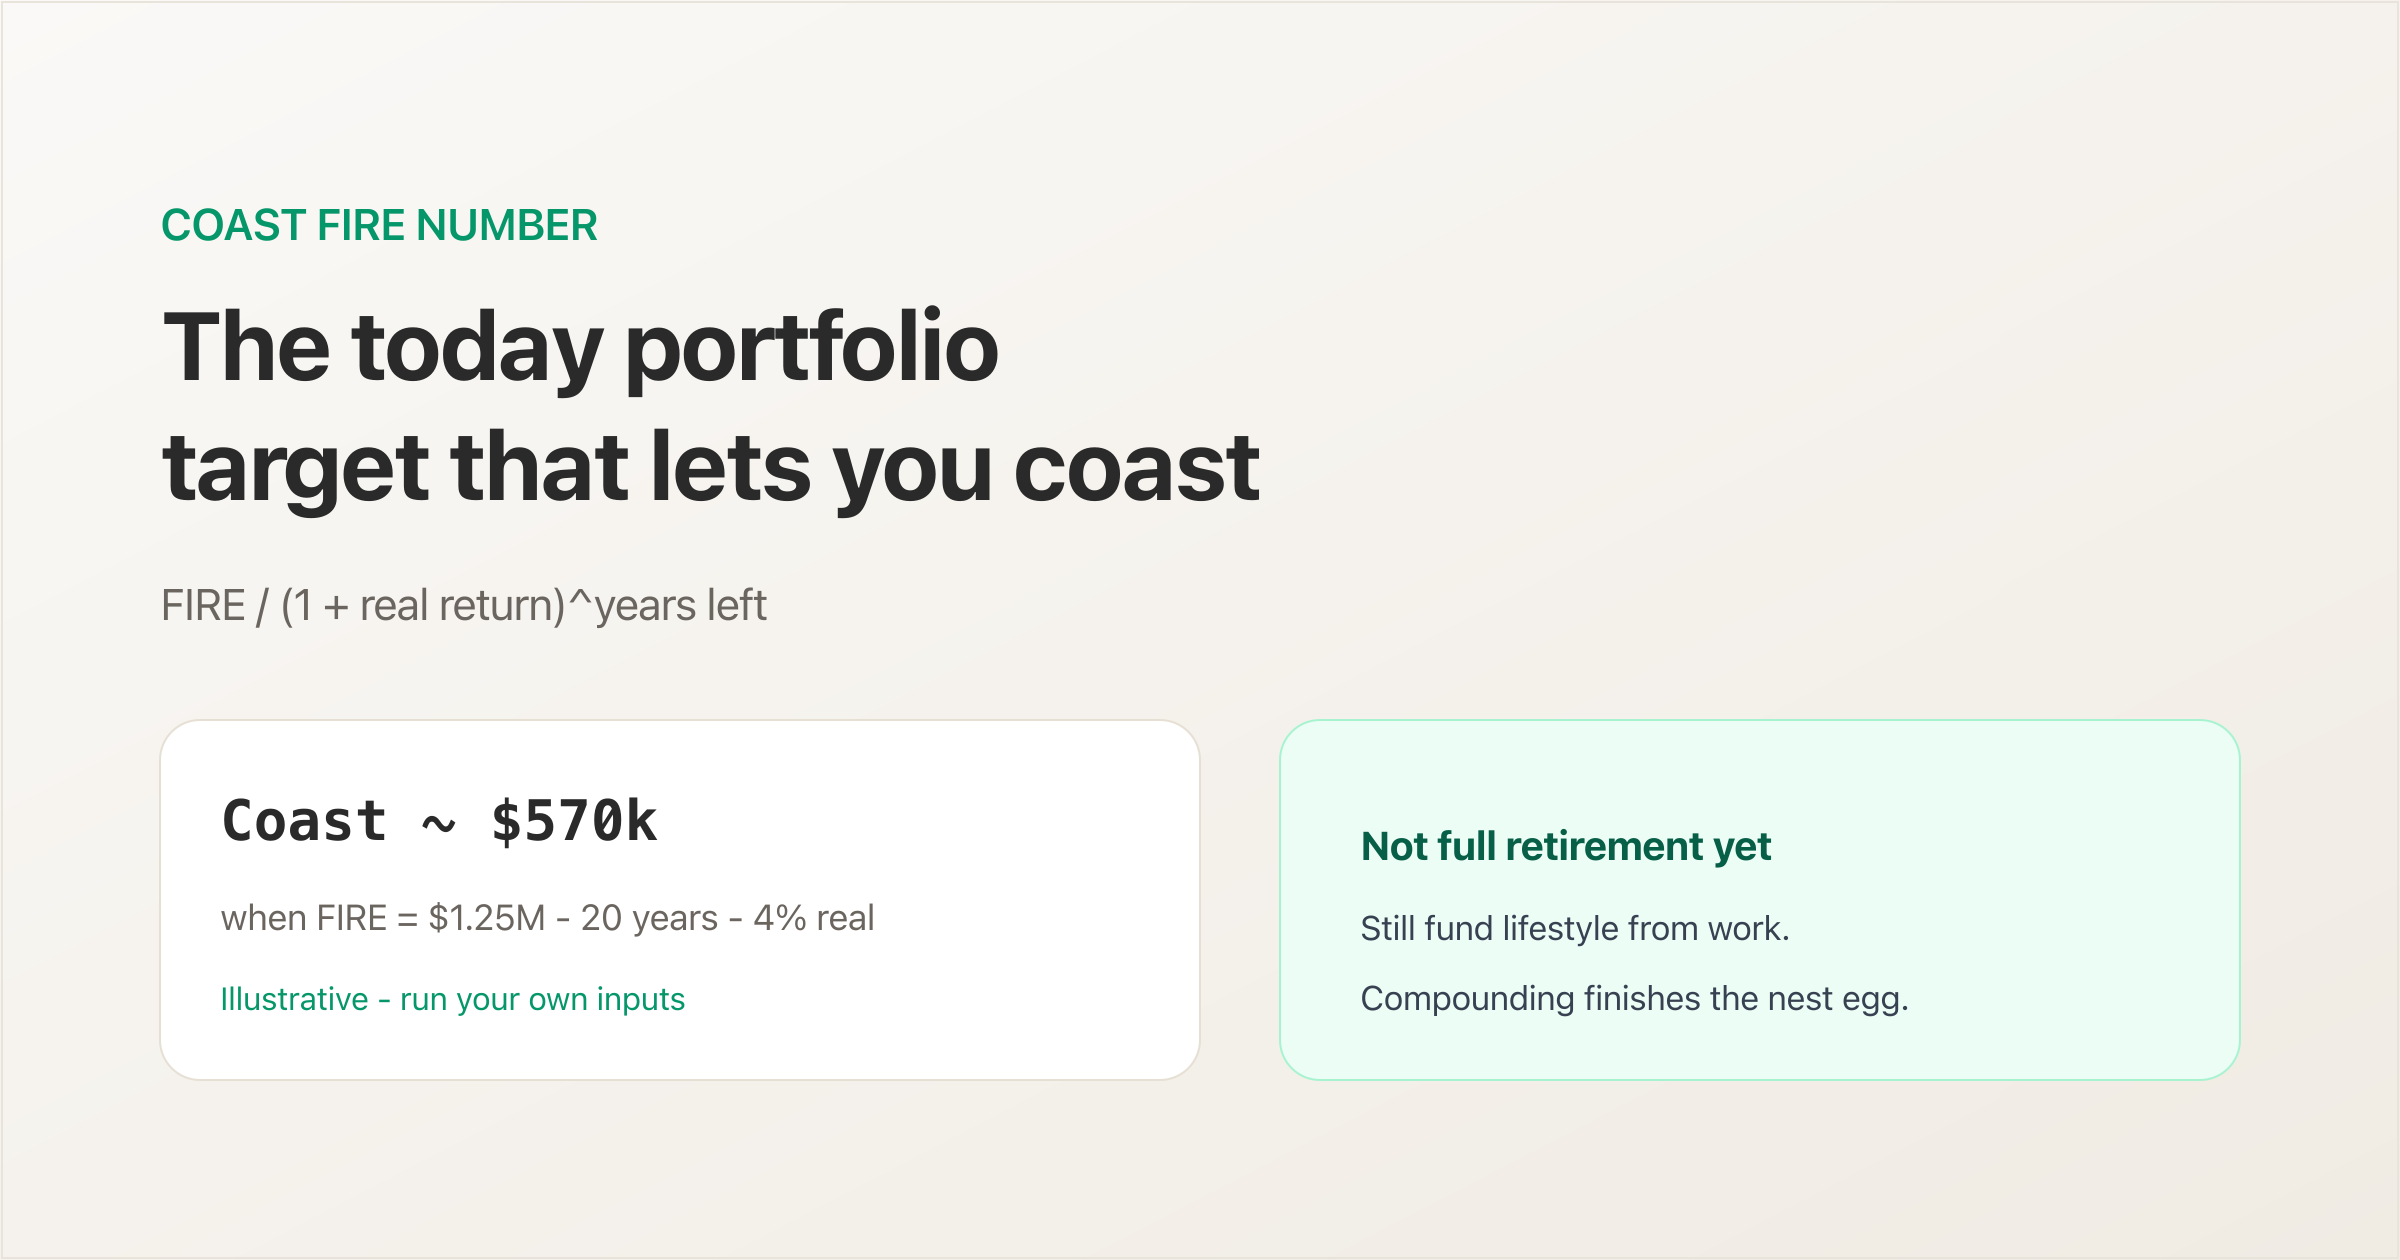
你的 Coast FIRE(躺平需要的资产),是今天需要拥有的可投持仓:即使从此不再追加退休供款,单靠复利也仍有望在退休年龄达到完整的 FIRE 养老包。
它不是「明天就能退休要多少钱」,而是更便宜的检查点,用来解锁「可以躺平」的选择权。想先搞清概念,读什么是 Coast FIRE(躺平 FIRE)?。想马上算,打开免费的 FIRE 躺平计算器。
一句话可引用(Cite this)
躺平需要的资产 = FIRE 需要的资产 ÷ (1 + 实际收益率)^剩余年数
这是今天的持仓目标——不是真正退休那天需要的养老包。
可直接复制的公式:Coast = FIRE / (1 + r)^n。其中 FIRE = 年支出 ÷ 提取率,r 为实际收益率,n 为距目标退休年龄的年数。
一句话定义
躺平需要的资产 = 你的可投养老包现在必须有多大,预期实际增长才能在目标退休年龄帮你跑完剩下路程。
房租、吃饭、医疗通常仍靠工作。你只是不再必须一辈子把每个养老账户拉满。
公式
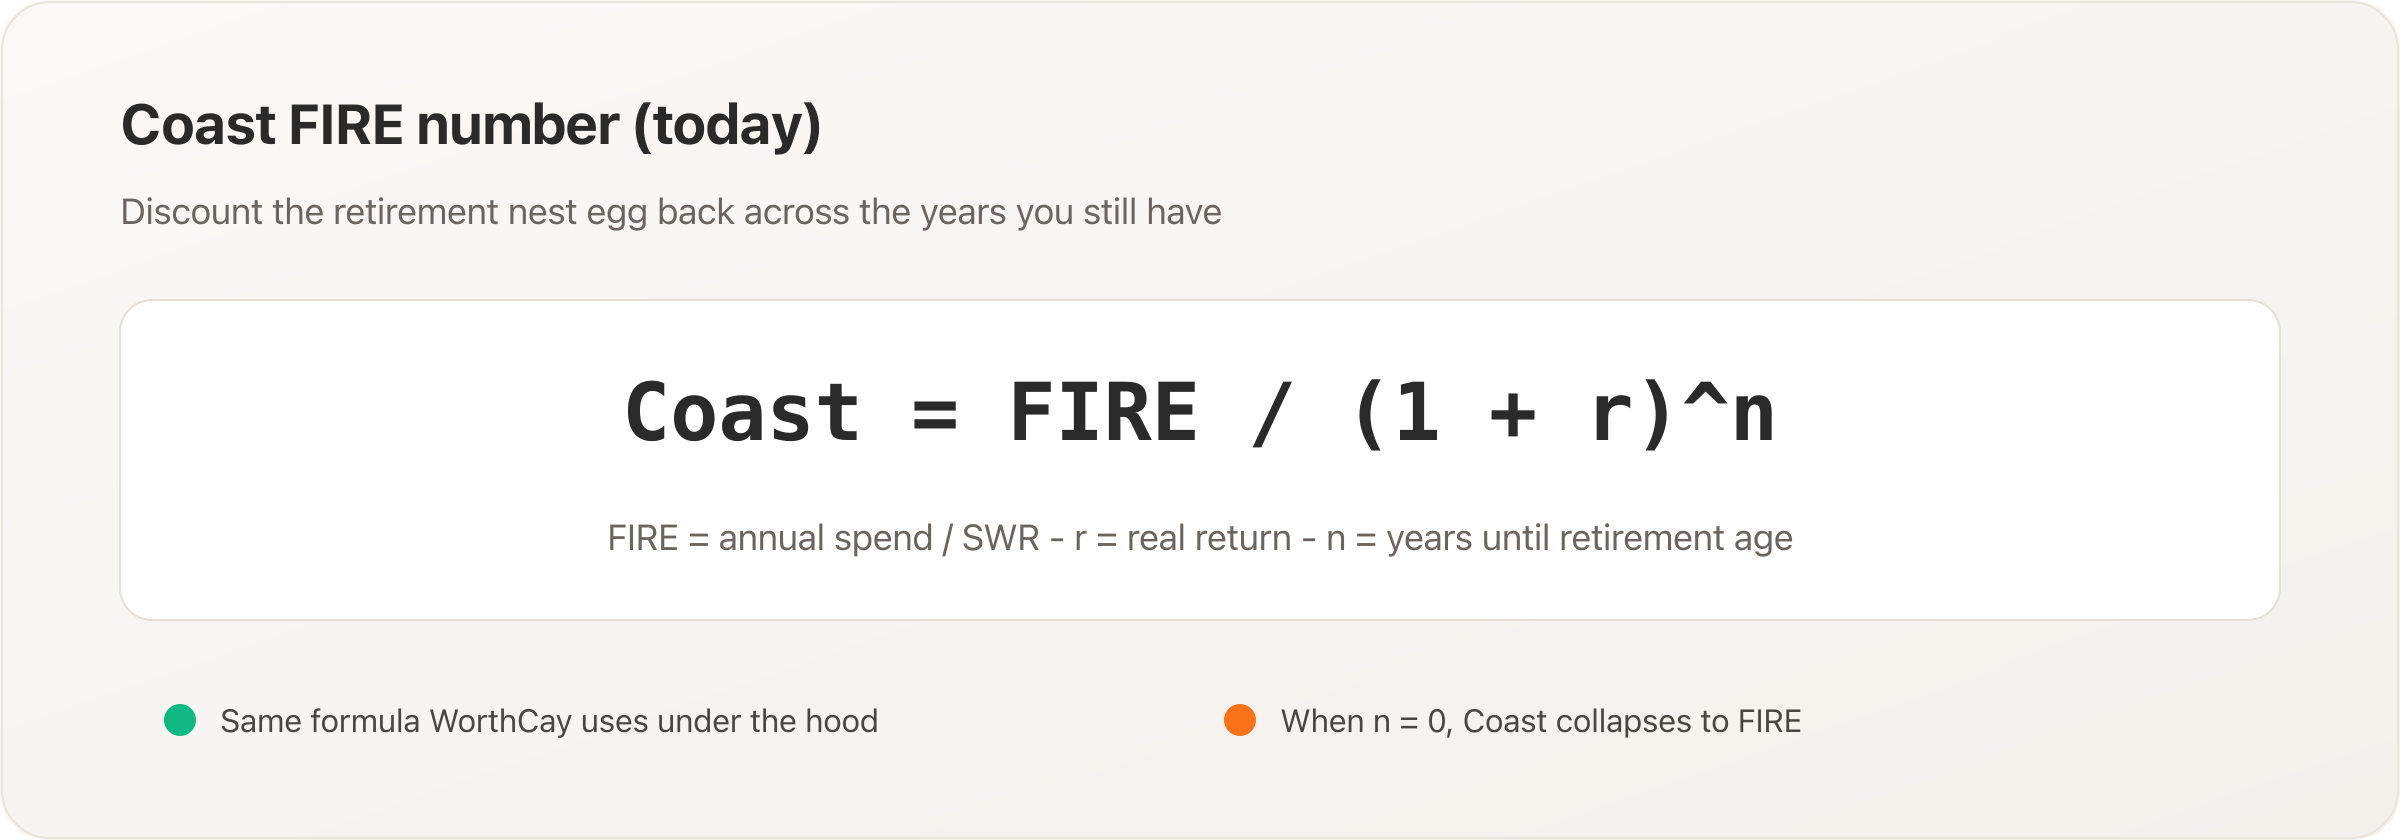
第 1 步 — 定年支出
用今天的购买力估计退休后一年要花多少(按今天物价退休的话,一年需要多少)。
第 2 步 — 选安全提取率(SWR)
很多计划从 4% 附近起步。提取率越低 → 养老包越大(更保守);越高 → 养老包越小(更激进)。
第 3 步 — 得到 FIRE 需要的资产
FIRE 需要的资产 = 年支出 ÷ SWR
例:¥120,000 ÷ 0.04 = ¥3,000,000。
第 4 步 — 定剩余年数与实际收益率
- 剩余年数 n = 目标退休年龄 − 当前年龄
- 实际收益率 r = 扣通胀后的预期收益(WorthCay 用 Fisher:
(1 + 名义收益) / (1 + 通胀) − 1)
第 5 步 — 把 FIRE 折回今天
躺平需要的资产 = FIRE ÷ (1 + r)^n
这一个数字,就是你的 Coast FIRE / 躺平需要的资产——今天的持仓目标。
快捷路径:跳过表格,直接在 WorthCay 计算躺平需要的资产,填年龄、支出、持仓、收益和提取率即可。
例题演示
假设(仅作说明):
| 输入 | 数值 |
|---|---|
| 年支出 | ¥120,000 |
| SWR | 4% |
| FIRE 需要的资产 | ¥3,000,000 |
| 剩余年数 | 20 |
| 实际收益率 | 约 4% |
躺平需要的资产 = ¥3,000,000 ÷ (1.04)^20 ≈ ¥137 万
含义:若你已经有大约 137 万可投(基金、股票、个人养老金、企业年金等真正计划用来养老的账户),理论上可以停止新增供款,仍有望在退休时接近 ¥300 万——前提是收益与支出假设大致成立。在真正 FIRE 之前,生活仍需要工资。
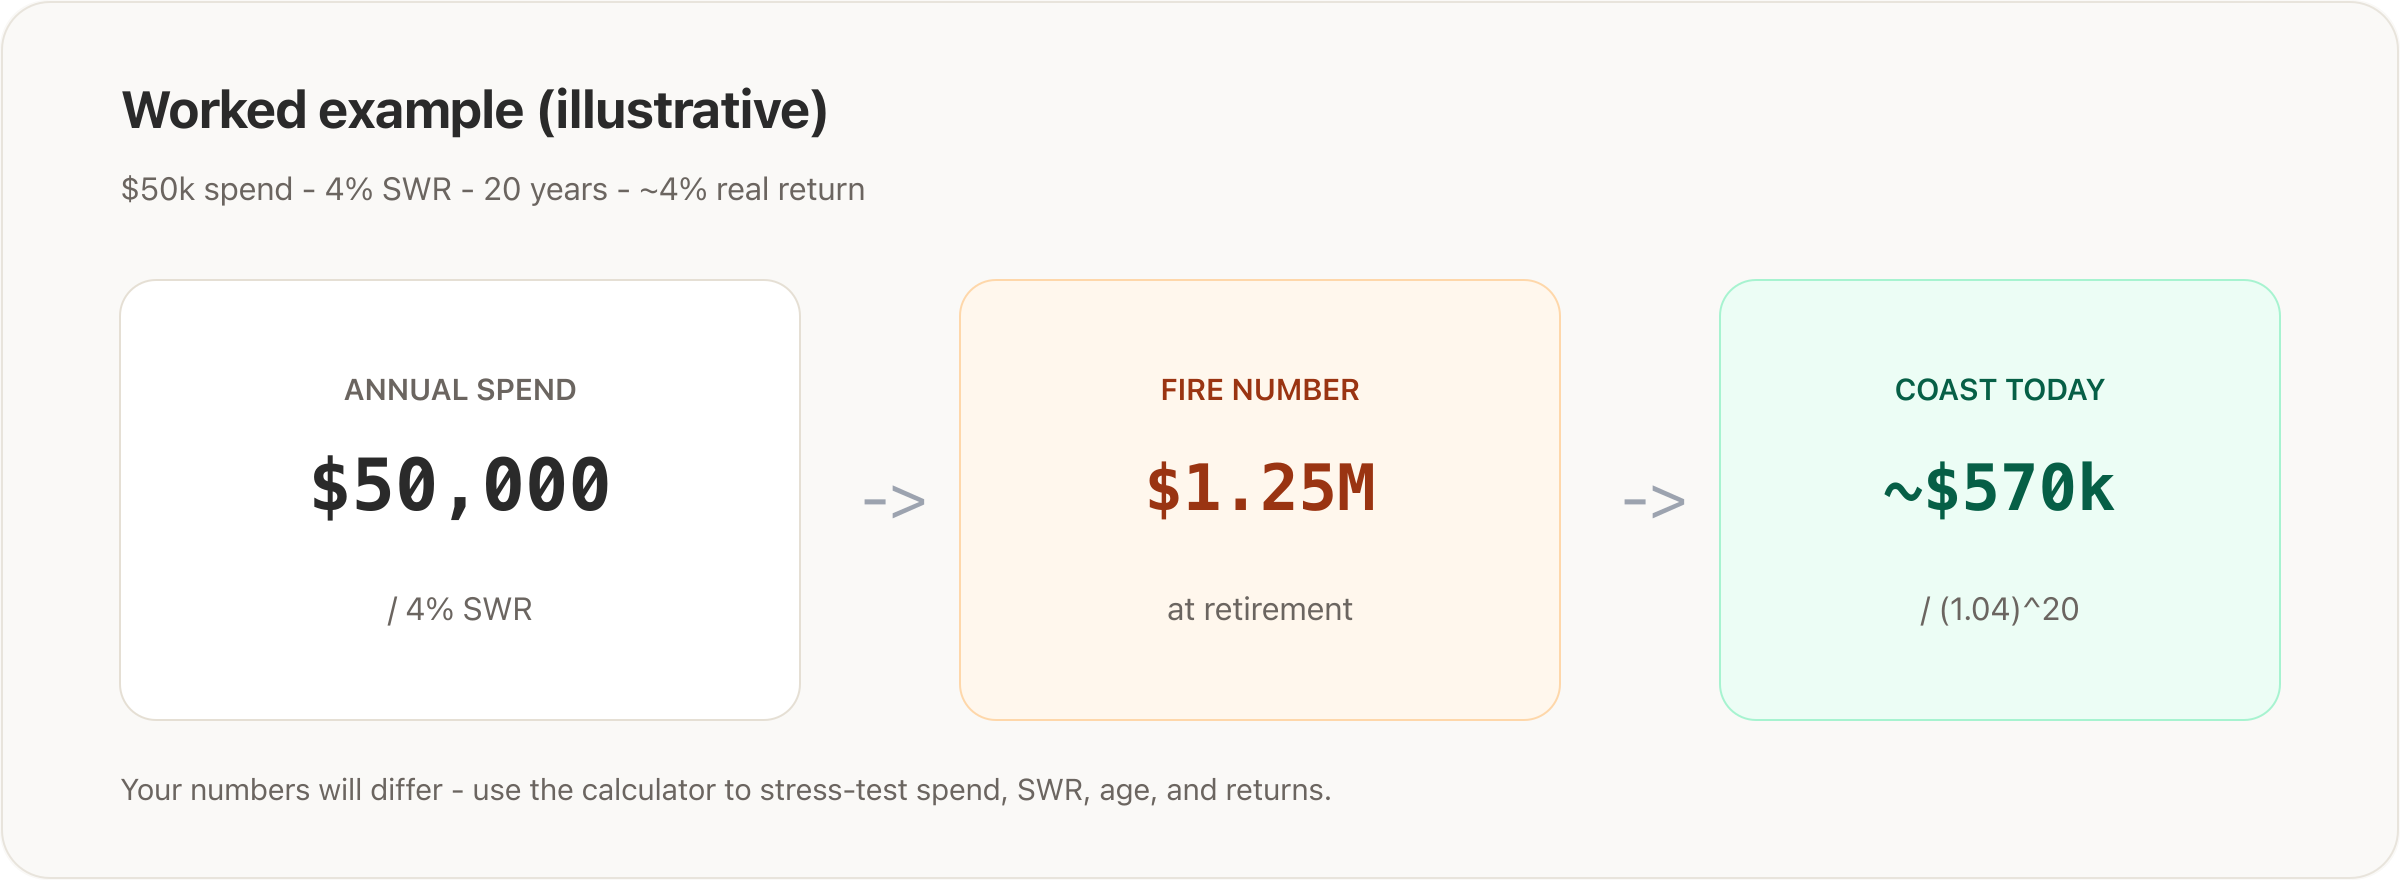
任何一个旋钮一拧,躺平线就会动。所以计算器比博客里的静态例子更有用。
同一 FIRE 目标下,分年龄对照
同一 FIRE 养老包(¥300 万)、实际收益约 4%;只变剩余年数。越年轻 → 复利跑道越长 → 今天躺平需要的资产越低。
| 当前年龄 | 65 岁退休 | 剩余年数 | 约略躺平需要的资产 |
|---|---|---|---|
| 30 | 65 | 35 | ~¥76 万 |
| 35 | 65 | 30 | ~¥93 万 |
| 40 | 65 | 25 | ~¥113 万 |
| 45 | 65 | 20 | ~¥137 万 |
| 50 | 65 | 15 | ~¥167 万 |
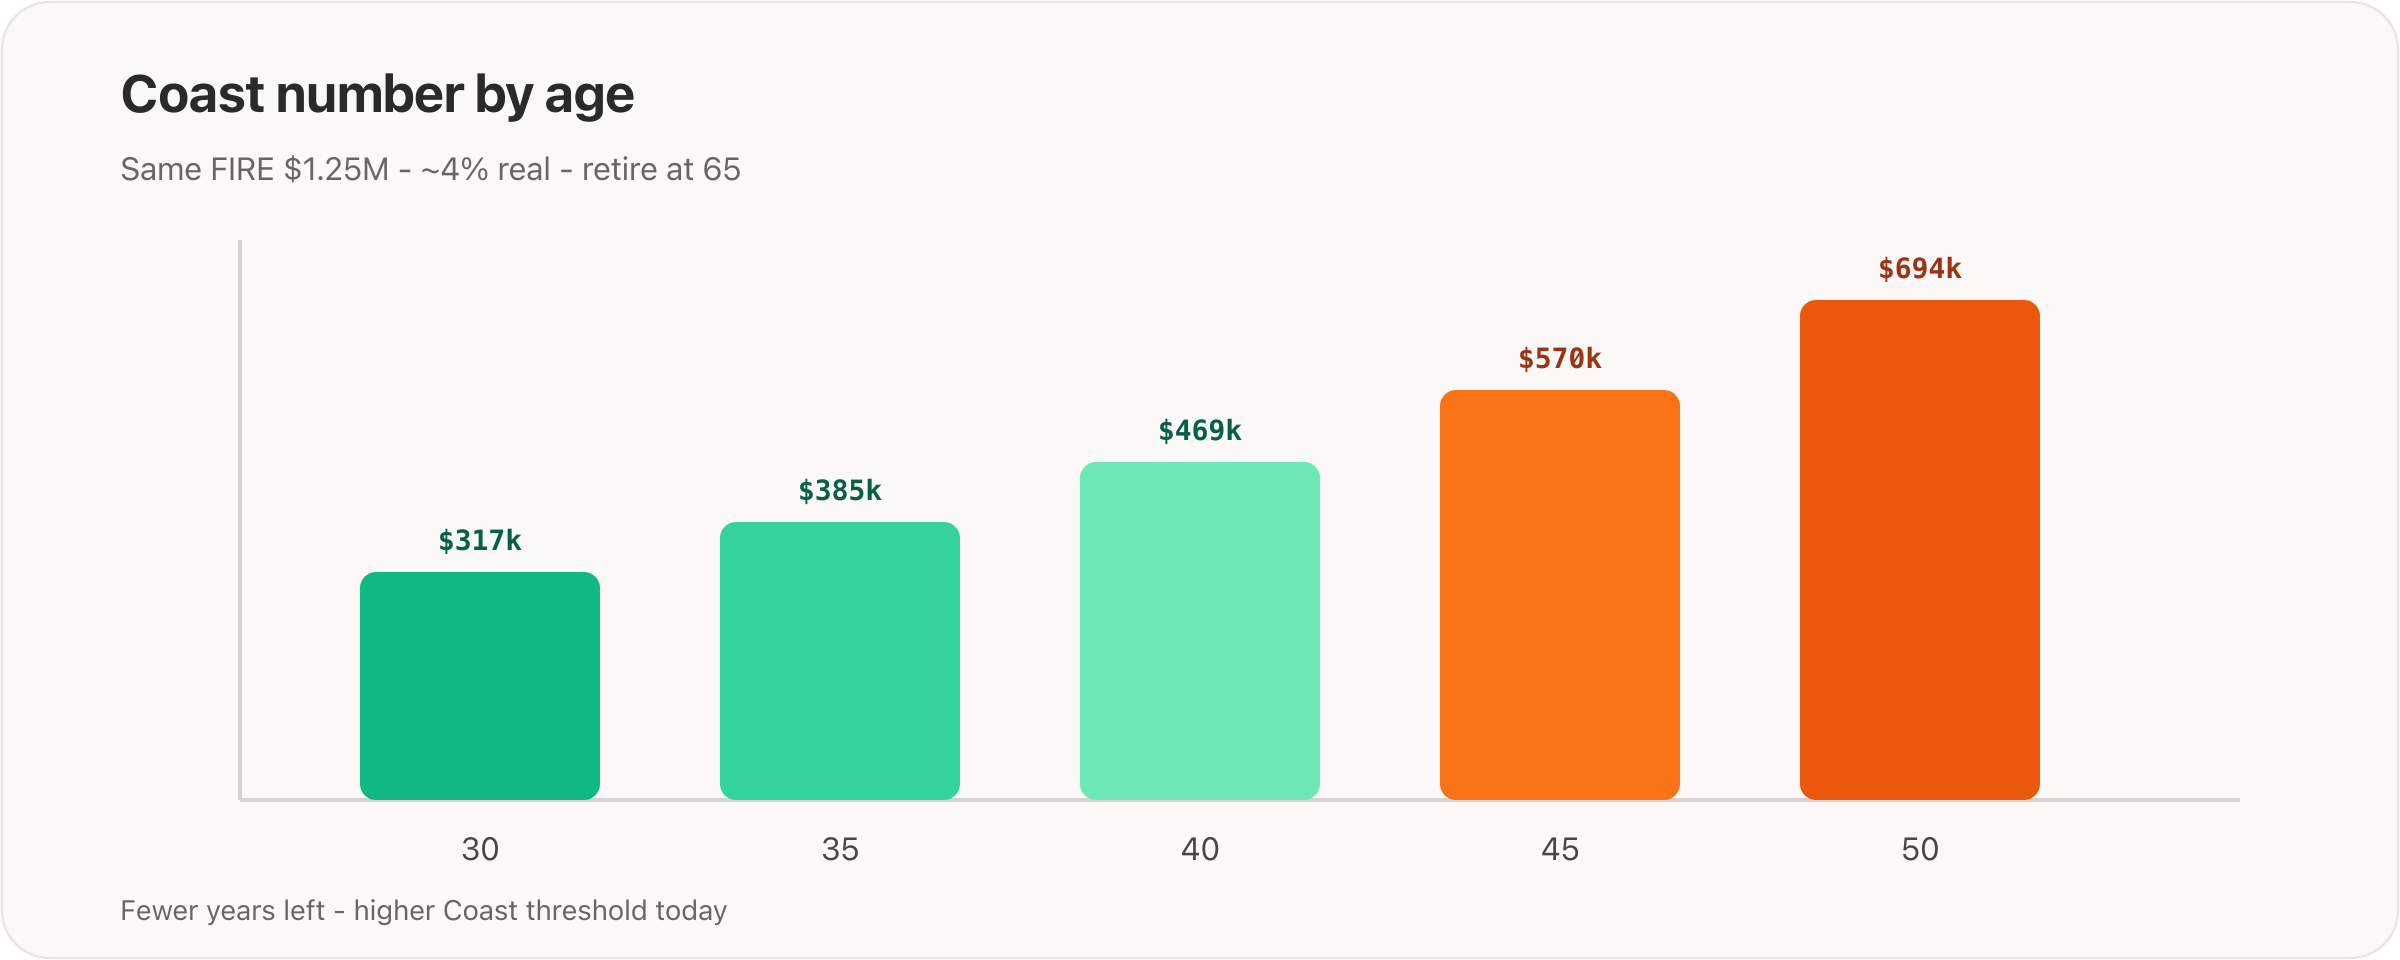
支出、提取率或收益不同,你的那一行会变——把上表当量级参考,再在计算器里压测。
躺平持仓该算进什么?
计入打算用来支撑退休的可投资产,例如:
- 企业年金 / 职业年金、个人养老金、基金定投、证券账户、长期理财
- 其他你真正计划在退休后提取的长周期投资账户
通常排除(或谨慎单独处理):
- 把自住房净值当成随时可抽的 FIRE 燃料
- 只够应急、不该交给长期复利的短期现金
- 你不会拿来支撑支出计划的投机仓位
用净资产追踪习惯把可投总额记准——躺平数学再漂亮,也只和背后的余额一样靠谱。
敏感度:什么最能动数字?
| 如果你… | 躺平需要的资产往往… |
|---|---|
| 提高年支出 | 上升(FIRE 先变大) |
| 降低 SWR(如 3.5%) | 上升 |
| 预期更高实际收益 | 下降 |
| 剩余年数更少 | 上升(跑道变短) |
| 越靠近 FIRE 年龄 | 越接近 FIRE 需要的资产 |
假设的小变化会被复利放大。薪水、家庭规模或市场变了就重算——然后在进度页更新「实际 vs 目标」。
计算清单
- 估计退休年支出(今天的购买力)。
- 选定 SWR → 算出 FIRE 需要的资产。
- 设定当前年龄、退休年龄和实际收益率。
- 计算 躺平需要的资产 = FIRE / (1 + r)^n。
- 对比当前可投持仓 → 看出缺口,或确认「已经躺平」。
- 可选:继续供款留安全垫,或之后切到兼职式路径。
或把 1–5 步放在一处完成:WorthCay FIRE 躺平计算器。
常见问题
什么是 Coast FIRE / 躺平需要的资产?
它是今天的可投持仓目标:让预期复利在不再供款的情况下,仍能在退休年龄达到 FIRE 需要的资产。
怎么计算躺平需要的资产?
先算 FIRE = 年支出 ÷ SWR,再算 躺平 = FIRE ÷ (1 + 实际收益率)^剩余年数。最快:用 WorthCay 的 FIRE 躺平计算器。
coastfire number 是一回事吗?
是。coast fire number、coastfire number、Coast FI number,以及中文的躺平需要的资产,指的都是同一个检查点。
如果我已经超过躺平需要的资产?
你已经到达里程碑。可以减少供款、继续投以更快到完整 FIRE,或加安全边际——这是选择权,不是必须停存的规定。
公式用名义收益还是实际收益?
当 FIRE 与支出都按今天的购买力表述时,请用实际(扣通胀)收益率。WorthCay 会根据你填的名义收益与通胀推算实际收益。
和 FIRE 需要的资产有何不同?
FIRE 需要的资产是退休时需要的养老包。躺平需要的资产是把那个养老包,按你还剩的复利年数,折回今天的结果。
下一步
- 在免费的 FIRE 躺平计算器 跑出你的躺平与 FIRE 需要的资产。
- 想先搞清含义与取舍,读什么是 Coast FIRE(躺平 FIRE)?。
- 用净资产追踪保持可投余额最新,再在演示进度页看「实际 vs 目标」。
躺平需要的资产不是性格测试——它是一个今天的目标。先算出来,再决定自己还要推多狠。