什么是 Coast FIRE(躺平 FIRE)?定义、利弊与适合谁
用白话讲清 Coast FIRE / FIRE 躺平定义:先攒到今天躺平需要的资产,剩下交给复利;适合谁、要注意什么,以及和传统财务自由的区别。
Coast FIRE(也叫 Coast FI、coastfire,中文常说 FIRE 躺平 / 躺平 FIRE)是通往财务自由路上的一个里程碑:你的可投资产已经够大——即使不再往养老账户加钱,仅靠市场增长,仍有望在你选定的退休年龄达到完整的 FIRE 数字。
你通常还要工作,用来覆盖当下的生活开销。你还没完全退休,只是不必再以「拼命存退休金」的强度继续供款。
如果只想先算数字,直接打开免费的 FIRE 躺平计算器。如果想搞清含义、取舍和适合谁,继续往下看。
一分钟讲清 Coast FIRE
可以想成三个阶段:
- 边工作边猛存 — 供款 + 收益一起把持仓做大。
- 躺平(Coast) — 持仓已够大,单靠收益就能在目标年龄跑完剩下路程;退休供款可以降下来(甚至降到零),日常开销仍靠工作收入。
- FIRE(财务自由) — 养老包够大,按安全提取率就能覆盖支出,不再依赖工资。
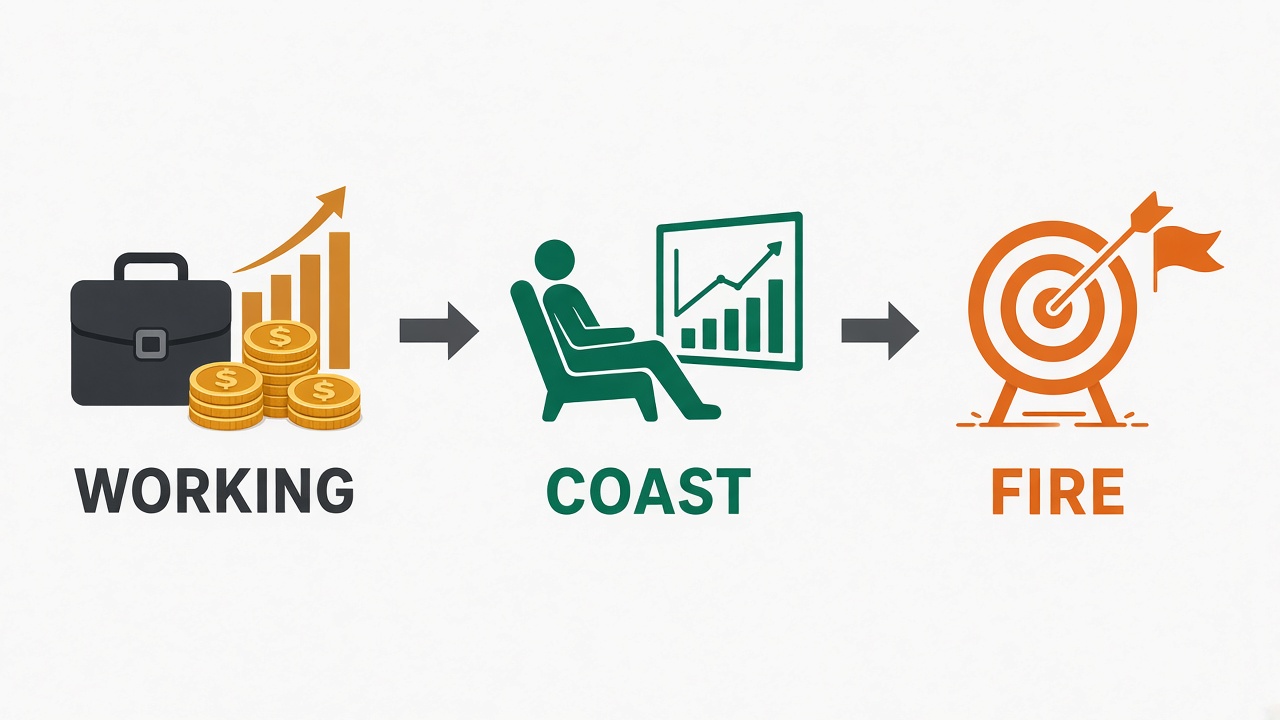
白话版: 你已经把通往退休的「增长跑道」预付好了。在真正停工(或改成兼职)之前,生活方式仍需要劳动收入。
相关阅读:
Coast FIRE vs 传统 FIRE(对照)
传统 FIRE 追求的是:一攒够完整养老包就尽快停工。Coast FIRE 追求的是:先够到一个今天更便宜的门槛,再让时间和复利多干一点活,同时你继续挣钱养活当下的生活。
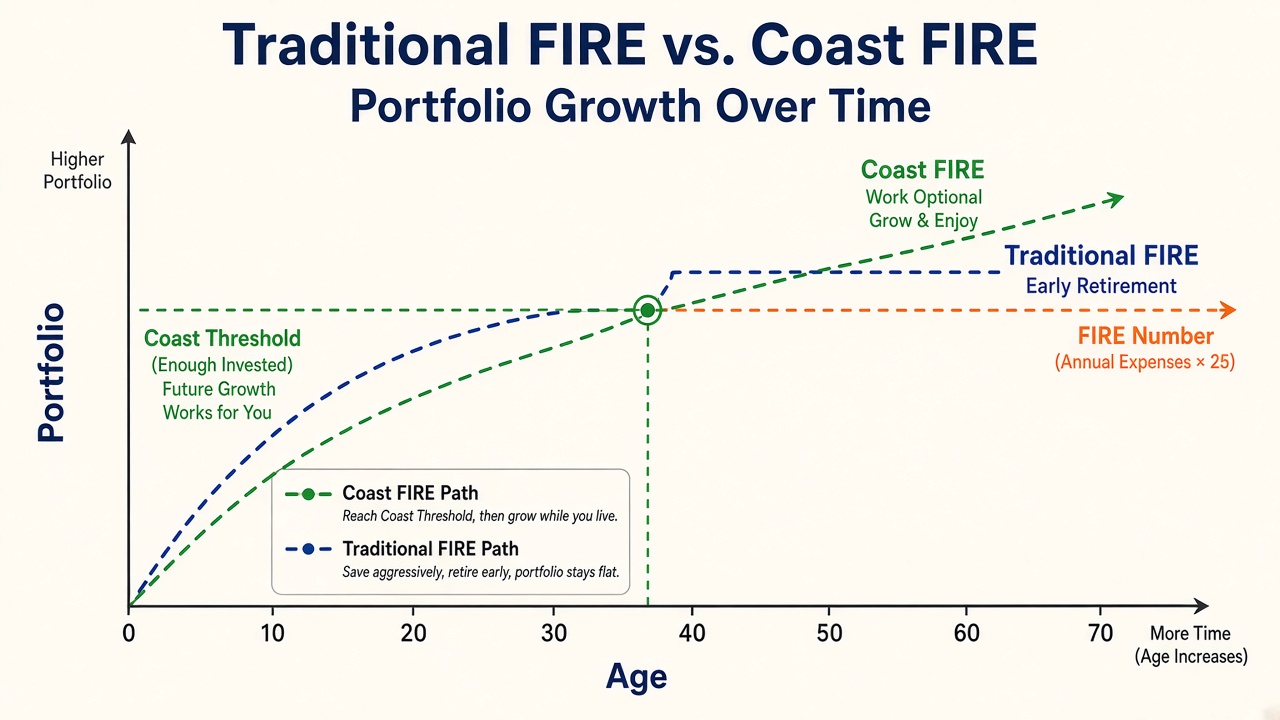
| Coast FIRE(躺平) | 传统 FIRE | |
|---|---|---|
| 近期目标 | 达到今天的 躺平需要的资产 | 达到完整 FIRE 数字 |
| 里程碑之后 | 可以减少 / 暂停退休供款 | (理论上)可以离开全职工作 |
| 日常开销 | 多半仍靠工作收入 | 靠组合提取 |
| 压力感 | 后期储蓄率往往可以更低 | 前期通常要更高储蓄率 |
很多人把躺平当作检查点,之后仍继续定投——里程碑给的是选择权,不是「必须立刻停止投资」的死规定。
躺平需要的资产(公式)
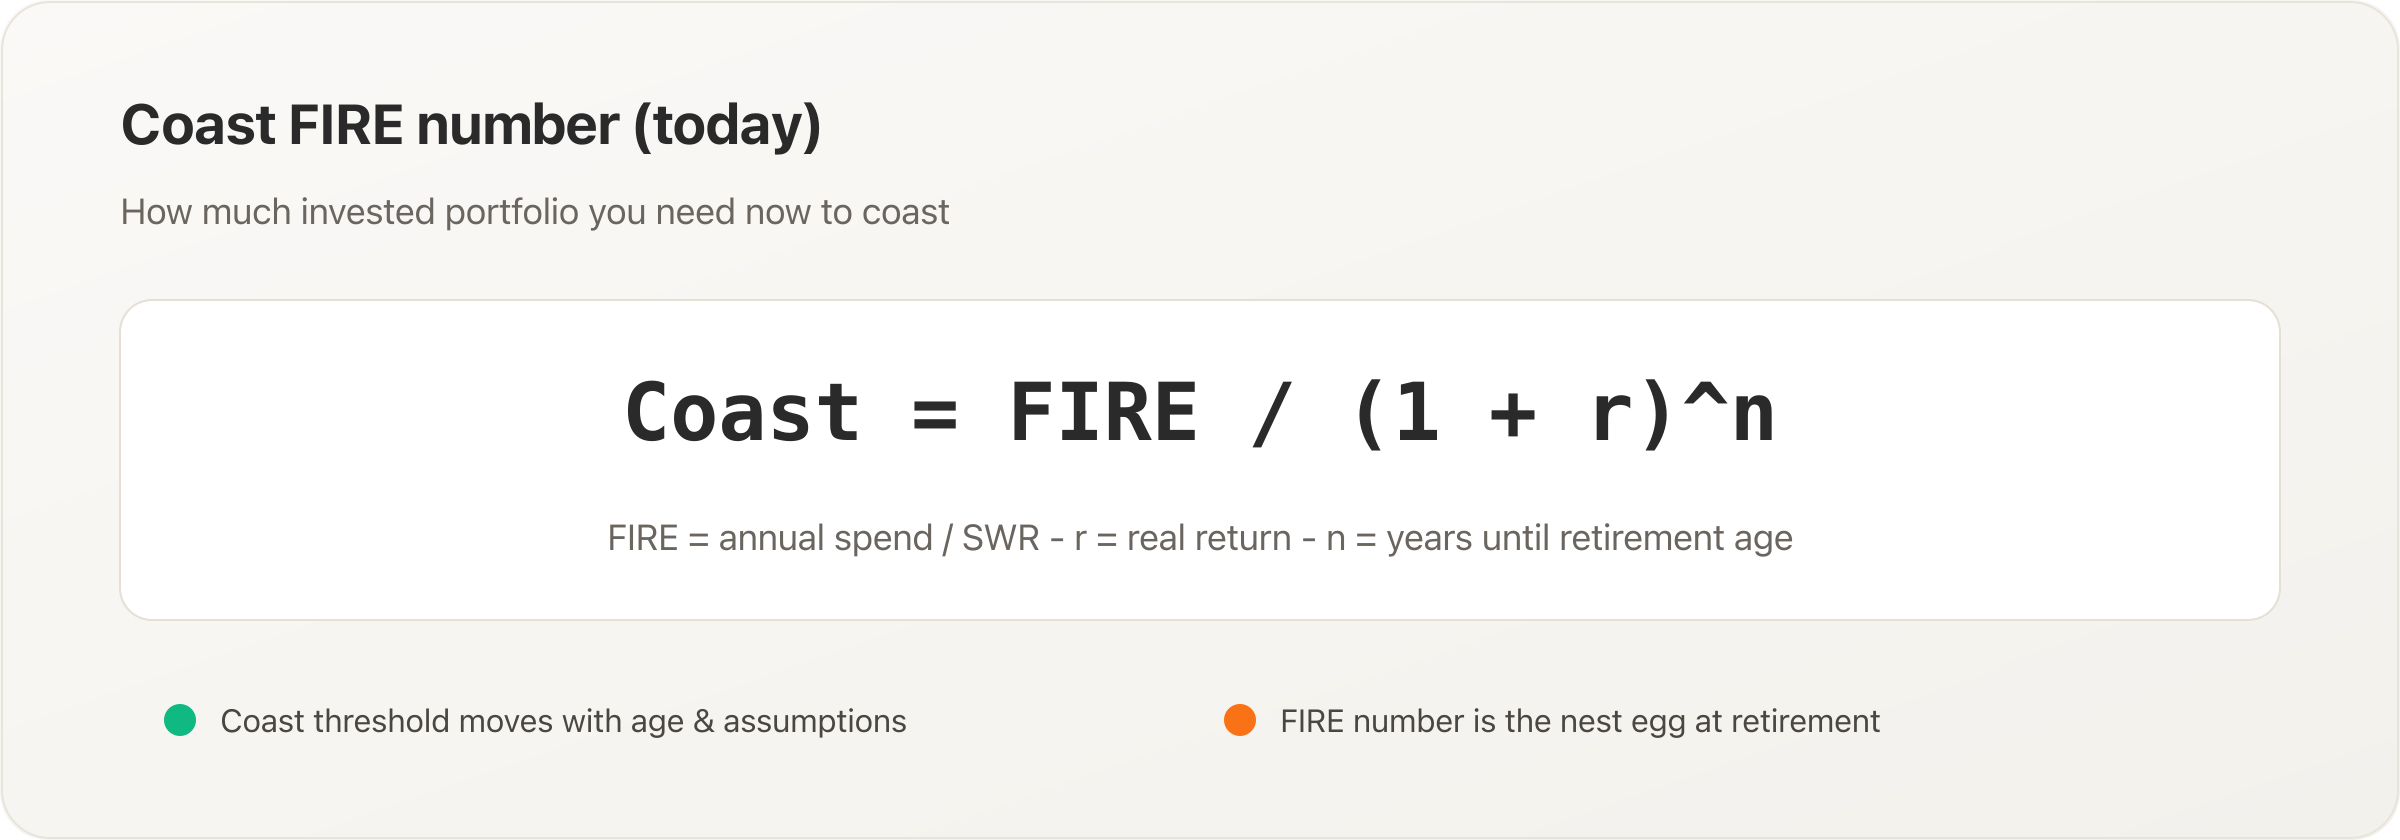
Coast FIRE / 躺平需要的资产是一个今天的数字:现在投够多少,才能在不再供款的情况下,靠增长在退休年龄达到 FIRE 数字。
实操步骤:
- 定退休后的年支出(用今天的购买力)。
- 选一个安全提取率(SWR)——很多人从约 4% 起步。
- FIRE 数字 ≈ 年支出 ÷ SWR。
- 定距目标退休年龄还有多少年,以及预期的实际收益率(扣通胀后)。
- 躺平需要的资产 ≈ FIRE ÷ (1 + 实际收益率)^年数。
示例(仅作说明):
- 年支出 ¥120,000 · SWR 4% → FIRE ≈ ¥3,000,000
- 还剩 20 年 · 实际收益约 4% → 今天躺平需要的资产大约 ¥137 万(量级参考;换成你的输入会不同)
用 FIRE 躺平计算器 填你自己的数字——保存目标后,可在 进度页 看「实际 vs 目标」随余额怎么动。
想把公式拆开看?读 躺平需要的资产怎么算(含公式)——或直接在计算器里压测假设。
Coast FIRE 的好处
- 更早拿到选择权 — 换工作、休假、减工时,也不必放弃财务自由计划。
- 心理压力更轻 — 「我已经在跑道上」比「每个账户都必须拉满」好扛得多。
- 目标清晰 — 一个躺平需要的资产 + 一个 FIRE 数字,比模糊的「再多存点」好用。
- 和真实账户对得上 — 企业年金、个人养老金、基金、证券账户等,都能汇总进「可投持仓」(见净资产追踪)。
代价与注意事项(请读)
- 你仍需要收入 付房租、吃饭、医疗、孩子——躺平不是「明天就能裸辞」,除非当下开销已被覆盖。
- 假设很敏感 — 收益、通胀、提取率、退休年龄会大幅移动躺平线。
- 提款阶段仍有序列风险 — 躺平并不消灭市场风险。
- 别把不该进账的资产塞进来 — 自住房净值和短期应急现金,通常不该按证券/养老账户同等方式计入 FIRE 可投总额。
- 人生会变 — 子女、转行、医疗都可能一夜改写支出目标。
谁适合 Coast FIRE
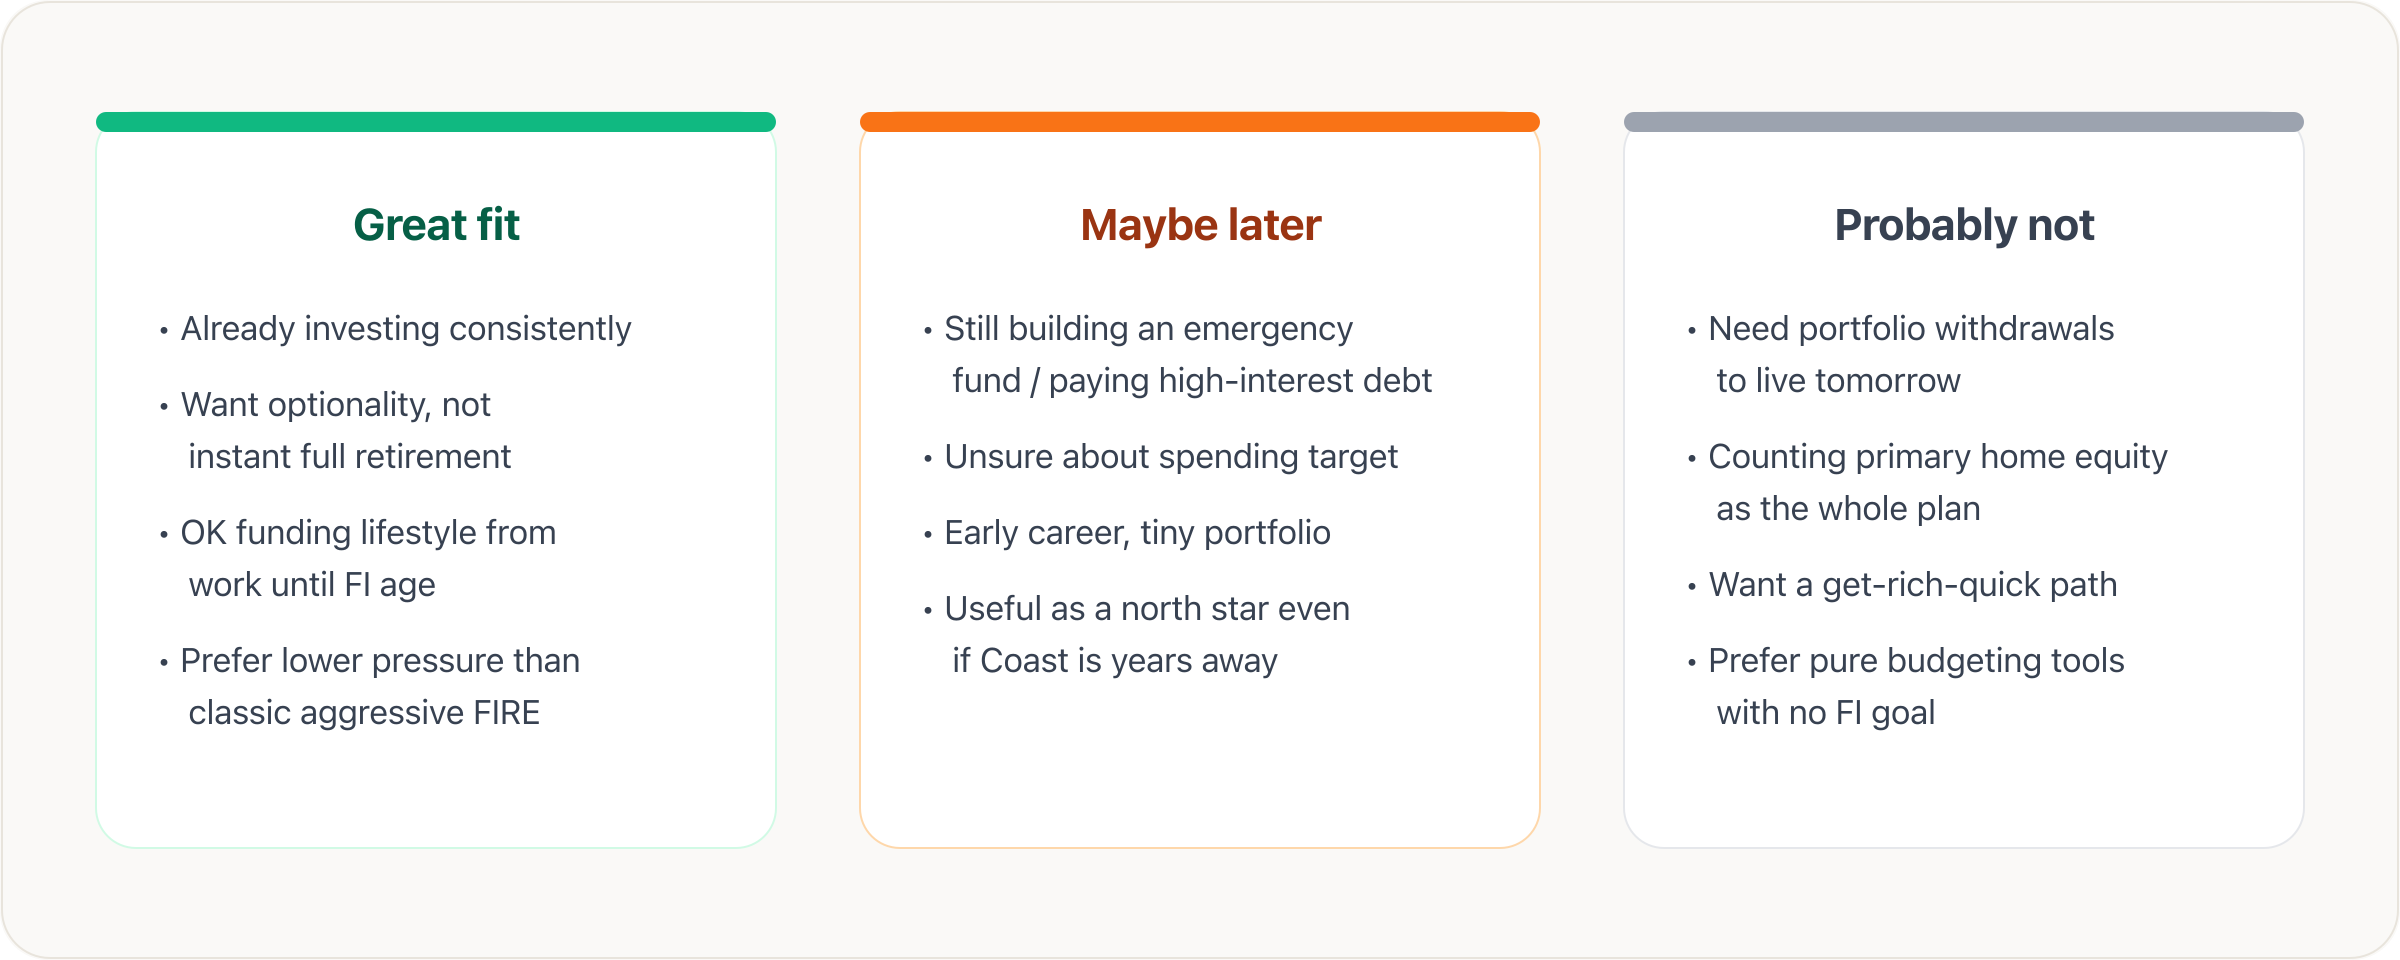
很适合,如果你…
- 已经在相对稳定地投资
- 更想要选择权,而不是尽可能早的裸辞日
- 接受在财务自由年龄之前仍用工作养活生活
- 比起激进版经典 FIRE,更偏好压力更小的路径
以后再说,如果你…
- 还在攒应急金或清高息负债
- 还没有靠谱的支出目标
- 刚入职、持仓很少(躺平仍可当北极星)
大概不该当主框架,如果你…
- 今年就要靠组合提款活着
- 把房产净值当成全部计划
- 想要暴富故事(这不是)
还不熟 WorthCay?可先看清晰追踪你的净资产,再打开 FIRE 躺平计算器做躺平数学。
常见问题
Coast FIRE 是什么意思?
意思是:你的可投养老包已经够大——即使不再追加退休供款,按预期增长仍有望在选定退休年龄达到 FIRE 数字。日常开销通常仍靠工作收入。
Coast FI 和 Coast FIRE 一样吗?
一样。人们混用 Coast FI、Coast FIRE、coastfire、以及中文的 FIRE 躺平 / 躺平 FIRE。核心都是:够到门槛后,把剩下的路交给复利。
我躺平需要多少资产?
就是上面公式算出的今天持仓目标。完整推演见躺平需要的资产怎么算,或把年龄、支出、持仓、收益、提取率填进 WorthCay 的 FIRE 躺平计算器。
躺平之后必须停止供款吗?
不必。达到躺平解锁的是可以减少供款的选择。很多人会继续投,以便更快到完整 FIRE,或留出安全边际。
和 Barista FIRE(咖啡师 FIRE)有何不同?
Barista FIRE 多半指提前半退休,用兼职或低压工作补缺口。Coast FIRE 特指「退休供款跑道已经预付」。两者常被后续组合使用。
下一步
- 在免费的 FIRE 躺平计算器 算出你躺平需要的资产与 FIRE 数字。
- 可选:打开演示进度页,看看「实际 vs 目标」随时间的样子。
- 余额变动时,用净资产追踪习惯把账户记准。
Coast FIRE 不是一种人设——它是一个检查点。先拿到数字,再决定自己还要推多狠。